

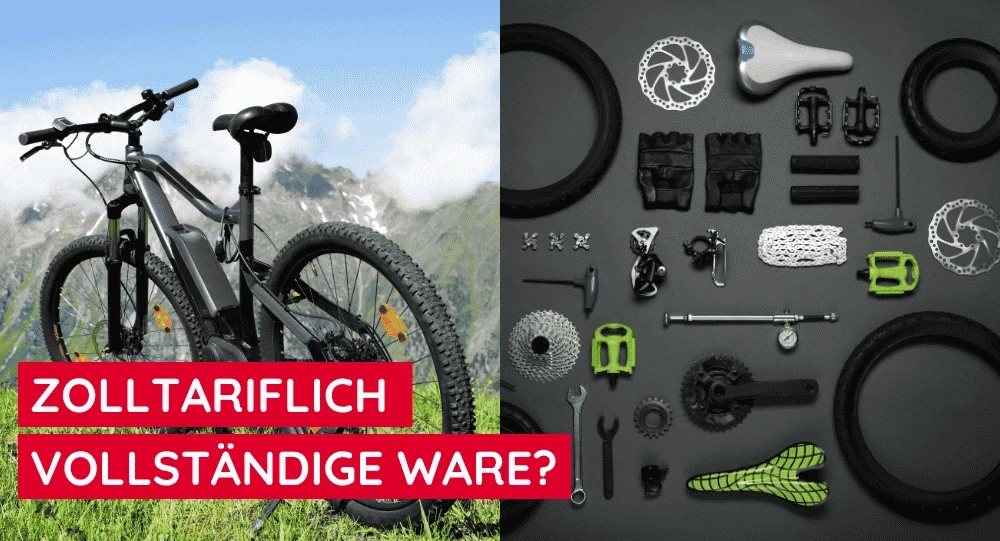
Ein aktuelles Urteil des Gerichts der Europäischen Union kann erhebliche Auswirkungen auf die Zollpraxis produzierender und importierender Unternehmen haben. Im Mittelpunkt steht eine zunächst unscheinbar wirkende Frage: Können Bauteile, die separat, zeitlich versetzt, von unterschiedlichen Lieferanten und in verschiedenen Containern eingeführt werden, zolltariflich trotzdem als eine vollständige Ware behandelt werden?
Das Gericht der Europäischen Union hat diese Frage unter bestimmten Voraussetzungen bejaht. In seinem Urteil vom 7. Oktober 2026 in der Rechtssache T-529/25 „Prestige Rijwielen“ beschäftigt sich das Gericht mit der Anwendung der Allgemeinen Vorschrift 2 a) für die Auslegung der Kombinierten Nomenklatur auf gestaffelte Einfuhren von Teilen für Elektrofahrräder.
Der konkrete Fall stammt zwar aus der Fahrradindustrie. Seine Bedeutung reicht jedoch potenziell darüber hinaus. Denn die Entscheidung berührt eine grundlegende Fragestellung der zolltariflichen Einreihung: Wie weit darf beziehungsweise muss bei der Tarifierung einzelner Einfuhren über die jeweils konkrete Sendung hinausgeblickt werden?
Gerade Unternehmen mit internationalen Beschaffungsstrukturen, modularen Produkten, Baugruppenfertigung oder CKD-/SKD-Konzepten sollten die Entscheidung deshalb genau analysieren.
Ausgangspunkt: Wann wird aus Teilen zolltariflich eine vollständige Ware?
Normalerweise richtet sich die zolltarifliche Einreihung danach, welche Ware der Zollstelle tatsächlich gestellt wird. Maßgeblich sind grundsätzlich die objektiven Merkmale und Eigenschaften einer Ware.
Eine wichtige Erweiterung enthält allerdings die Allgemeine Vorschrift 2 a) der Allgemeinen Vorschriften für die Auslegung der Kombinierten Nomenklatur.
Danach kann die Nennung einer vollständigen oder fertigen Ware in einer Tarifposition auch eine Ware erfassen, die zerlegt oder noch nicht zusammengesetzt gestellt wird. Ebenso kann eine unvollständige oder unfertige Ware wie die vollständige Ware eingereiht werden, wenn sie bereits deren wesentliche Beschaffenheitsmerkmale besitzt.
Damit trägt der Zolltarif unter anderem dem Umstand Rechnung, dass Waren aus technischen, wirtschaftlichen oder logistischen Gründen nicht immer fertig montiert transportiert werden.
Genau an dieser Stelle setzt die aktuelle Entscheidung an. Neu und für die Praxis besonders relevant ist dabei nicht allein die Anwendung der AV 2 a), sondern die Frage, wie weit mehrere getrennte Einfuhren miteinander verknüpft werden können.
Der konkrete Fall: 27 Zollanmeldungen für Bauteile von Elektrofahrrädern
Im Ausgangsverfahren wurden zwischen Januar 2019 und April 2021 in insgesamt 27 Einfuhranmeldungen Rahmen, Gabeln, Motoren und weitere Komponenten für Elektrofahrräder aus China eingeführt. Die Waren wurden als Teile und Zubehör der Position 8714 der Kombinierten Nomenklatur angemeldet.
Im Rahmen einer Kontrolle identifizierte die belgische Zollverwaltung innerhalb dieser Anmeldungen mehrere Gruppen von Einfuhren. Nach Auffassung der Behörde konnten die jeweils zusammengefassten Komponenten gemeinsam zu vollständigen Elektrofahrrädern zusammengesetzt werden. Als verbindendes Element spielten unter anderem übereinstimmende Referenzen in den Rechnungsunterlagen eine Rolle.
Die wirtschaftlichen Folgen waren erheblich. Für die betroffenen vollständigen Elektrofahrräder bestanden Antidumping- und Ausgleichszölle, während die als Teile angemeldeten Waren anders behandelt worden waren. Im Verfahren standen dadurch nach den veröffentlichten Informationen Abgaben von mehr als 2,9 Millionen Euro im Raum.
Der Fall zeigt damit sehr anschaulich, dass eine vermeintlich rein tarifrechtliche Fragestellung schnell erhebliche finanzielle Konsequenzen entwickeln kann.
Die entscheidende Frage: Müssen Teile gleichzeitig eingeführt werden?
Für die betriebliche Praxis ist insbesondere ein Aspekt des Urteils bemerkenswert.
Die betroffenen Komponenten wurden nicht zwingend gemeinsam eingeführt. Sie konnten von unterschiedlichen Lieferanten in Rechnung gestellt, in unterschiedlichen Containern transportiert und über getrennte Zollanmeldungen abgefertigt werden. Die einzelnen Anmeldungen konnten sogar über einen Zeitraum von mehreren Monaten verteilt sein.
Trotzdem kann nach der Entscheidung eine Einreihung als vollständige, lediglich zerlegte oder noch nicht zusammengesetzte Ware nach AV 2 a) in Betracht kommen.
Entscheidend ist vielmehr, ob anhand objektiver Faktoren festgestellt werden kann, dass die eingeführten Bestandteile eine Einheit bilden und zusammen die wesentlichen Bestandteile der vollständigen Ware darstellen.
Damit wird ein bislang in der Praxis häufig intuitiv zugrunde gelegter Ansatz problematisch: Eine getrennte Lieferung bedeutet nicht automatisch eine getrennte zolltarifliche Betrachtung.
Unterschiedliche Lieferanten schützen nicht vor einer Gesamtbetrachtung
Besondere Aufmerksamkeit verdient außerdem die Lieferantenstruktur.
Die dem Verfahren zugrunde liegende Fragestellung erfasste ausdrücklich eine Konstellation, in der Teile von unterschiedlichen Lieferanten in Rechnung gestellt und in unterschiedlichen Containern befördert wurden. Die Zollanmeldungen erfolgten allerdings durch denselben Anmelder für denselben Empfänger bei derselben Zollstelle.
Das bedeutet für die Praxis: Die formale Trennung von Beschaffungsvorgängen ist allein kein zuverlässiges Abgrenzungskriterium.
Weder mehrere Bestellungen noch mehrere Rechnungen, Lieferanten, Container oder Zollanmeldungen schließen automatisch aus, dass zwischen verschiedenen Einfuhren ein zolltariflicher Zusammenhang bestehen kann.
Das ist eine wichtige Veränderung des Blickwinkels. Zolltarifierung darf in entsprechenden Konstellationen nicht ausschließlich auf Ebene der einzelnen Zollanmeldung betrachtet werden. Unter Umständen müssen auch die wirtschaftlichen und objektiv erkennbaren Zusammenhänge mehrerer Vorgänge berücksichtigt werden.
Objektive Zusammenhänge werden damit zum entscheidenden Faktor
Das Urteil bedeutet allerdings nicht, dass künftig sämtliche Bauteillieferungen eines Unternehmens über Monate oder Jahre zusammenzurechnen wären.
Die Entscheidung stellt vielmehr auf objektiv feststellbare Zusammenhänge ab.
Im konkreten Fall waren mehrere Faktoren vorhanden, anhand derer Gruppen von Teilen identifiziert werden konnten. Dazu gehörten nach den veröffentlichten Entscheidungsinformationen insbesondere der gleiche Empfänger, derselbe Anmelder, dieselbe Zollstelle und Referenznummern, anhand derer die Teile bestimmten Gruppen zugeordnet werden konnten. Zudem entsprachen die Komponenten jeweils einer bestimmten Anzahl vollständiger Elektrofahrräder.
Genau diese Abgrenzung wird künftig in der Praxis entscheidend sein. Ein Unternehmen muss deshalb nicht nur beantworten können:
„Welche Ware wird mit dieser Zollanmeldung eingeführt?“
Unter Umständen muss zusätzlich geprüft werden:
„Steht diese Ware objektiv erkennbar in Zusammenhang mit anderen Einfuhren, aus denen gemeinsam eine vollständige Ware entsteht?“
Diese zweite Betrachtungsebene dürfte insbesondere bei komplexen Liefer- und Produktionsmodellen an Bedeutung gewinnen.
Warum das Urteil weit über Elektrofahrräder hinaus relevant sein kann
Die Entscheidung betrifft konkret Komponenten von Elektrofahrrädern. Die zugrunde liegende AV 2 a) ist jedoch eine allgemeine Auslegungsvorschrift der Kombinierten Nomenklatur.
Auch eine Analyse von Van Bael & Bellis weist ausdrücklich darauf hin, dass die Entscheidung zwar aus dem E-Bike-Sektor stammt, ihre Begründung jedoch allgemein gefasst ist und daher für andere Branchen relevant werden kann, wenn fertige Produkte und deren Bestandteile tariflich unterschiedlich behandelt werden.
Damit sollten insbesondere Unternehmen aufmerksam werden, die Produkte international arbeitsteilig beschaffen oder montieren.
Mögliche Berührungspunkte bestehen beispielsweise bei Maschinen und Anlagen, Fahrzeugen und Fahrzeugkomponenten, elektronischen Geräten, komplexen Baugruppen sowie modular aufgebauten Industrieprodukten. Ob AV 2 a) im jeweiligen Einzelfall tatsächlich zur Einreihung als vollständige Ware führt, muss selbstverständlich anhand des konkreten Produkts, des Zolltarifs und der objektiven Umstände beurteilt werden.
In mehreren Medien wird bereits die Übertragung des Urteils auf sogenannte „completely knocked down“-Liefermodelle der Automobilindustrie und andere Sektoren diskutiert., wie weit die praktische Diskussion bereits reicht.
Gerade hierin liegt die strategische Bedeutung des Urteils: Es geht nicht lediglich um Fahrräder. Es geht um die Grenze zwischen Teilen, Baugruppen und einer zolltariflich bereits als Ganzes anzusehenden Ware.
Besonders kritisch: Auswirkungen auf Antidumping- und Ausgleichszölle
Eine fehlerhafte Tarifierung kann grundsätzlich bereits zu einer falschen Zollbelastung führen. Besonders problematisch wird die Situation jedoch, wenn handelspolitische Maßnahmen betroffen sind.
Der aktuelle Fall veranschaulicht die Bedeutung besonders deutlich. Eine Einreihung als Teil beziehungsweise als vollständige Ware kann dazu führen, dass überhaupt erst eine handelspolitische Maßnahme relevant wird.
Das Risiko einer unzutreffenden Einreihung besteht dann nicht lediglich in einer Differenz des normalen Drittlandszolls. Zusätzlich können hohe Antidumping- oder Ausgleichszölle betroffen sein.
Damit verändert sich auch die wirtschaftliche Dimension einer Tarifierungsentscheidung erheblich.
Einkauf und Zollabteilung müssen stärker zusammengedacht werden
Eine weitere Konsequenz ergibt sich auf organisatorischer Ebene.
Viele Zollabteilungen erhalten für eine Einfuhranmeldung lediglich die Unterlagen der unmittelbar anstehenden Sendung. Die Einkaufsorganisation hingegen kennt Bestellungen, Lieferpläne, Abrufe, Rahmenverträge und die Zusammenhänge zwischen mehreren Lieferanten.
Genau diese Informationen können nach dem aktuellen Urteil relevant für die zolltarifliche Beurteilung werden.
Ein isolierter Zollprozess kann deshalb an Grenzen stoßen.
Besonders bei der modularen Beschaffung komplexer Produkte sollte künftig geprüft werden, ob Informationsflüsse zwischen Einkauf, Logistik, Produktion, Zoll und gegebenenfalls externen Zollvertretern ausreichend ausgestaltet sind.
Denn ein Zollverantwortlicher kann Zusammenhänge nur bewerten, wenn sie im Zollprozess überhaupt bekannt sind.
ERP- und Stammdatenprozesse stehen ebenfalls auf dem Prüfstand
Das Urteil hat darüber hinaus eine Datenperspektive.
Klassische Zollstammdaten ordnen einem Material eine Zolltarifnummer zu. Bei einer isolierten Betrachtung funktioniert dieses Modell: Bauteil A erhält Tarifnummer A, Bauteil B Tarifnummer B.
Schwieriger wird es, wenn die richtige zolltarifliche Behandlung zusätzlich davon abhängen kann, in welchem Zusammenhang bestimmte Materialien eingeführt werden.
Dann reichen ausschließlich artikelbezogene Stammdaten möglicherweise nicht aus. Informationen über Projekte, Produktionsaufträge, Stücklisten, Bestellungen oder Lieferzusammenhänge können zusätzliche Relevanz bekommen.
Das Urteil unterstreicht damit einen Trend, der in vielen Bereichen des modernen Zollrechts erkennbar ist: Zoll-Compliance wird zunehmend zu einer Frage von Datenqualität, Datenverknüpfung und prozessübergreifender Transparenz.
Was Unternehmen jetzt prüfen sollten
Eine unmittelbare Neubewertung jeder einzelnen Teilelieferung wäre nicht sachgerecht. Unternehmen mit relevanten Beschaffungs- und Produktionsstrukturen sollten das Urteil jedoch zum Anlass nehmen, gezielt ihre Risikokonstellationen zu analysieren.
Im ersten Schritt empfiehlt sich dabei eine strukturierte Betrachtung insbesondere folgender Punkte:
- Werden vollständige Produkte regelmäßig aus Drittlandsbauteilen innerhalb der EU montiert?
- Treffen die benötigten Komponenten in mehreren Teilsendungen ein?
- Werden zusammengehörende Komponenten über unterschiedliche Lieferanten beschafft?
- Lassen sich einzelne Lieferungen anhand von Bestell-, Projekt-, Rechnungs- oder sonstigen Referenzen eindeutig einem gemeinsamen Endprodukt zuordnen?
- Werden Komponenten über Wochen oder Monate verteilt eingeführt?
- Werden Teile und die daraus entstehende vollständige Ware unterschiedlichen Zolltarifnummern zugeordnet?
- Bestehen für die vollständige Ware Antidumping-, Ausgleichs- oder andere handelspolitische Maßnahmen?
- Stehen der Zollabteilung Informationen zu Stücklisten, Produktionsaufträgen und Beschaffungszusammenhängen zur Verfügung?
- Ist dokumentiert, warum einzelne Komponenten tatsächlich als eigenständige Waren eingereiht werden?
Gerade die letzte Frage ist von besonderer Bedeutung. Eine belastbare Zolltarifierung sollte nicht nur zu einer Warennummer führen, sondern im Bedarfsfall auch nachvollziehbar begründet werden können.
Keine vorschnellen Verallgemeinerungen
Trotz der erheblichen Praxisrelevanz ist eine differenzierte Betrachtung entscheidend.
Das Urteil besagt nicht, dass zeitversetzte Lieferungen grundsätzlich zusammenzufassen sind. Ebenso wenig reicht allein die spätere Verwendung verschiedener Bauteile in einem gemeinsamen Endprodukt automatisch aus.
Entscheidend bleibt die Beurteilung anhand der objektiven Verhältnisse des konkreten Sachverhalts.
Hinzu kommt, dass die Entscheidung des Gerichts vom 7. Oktober 2026 noch sehr aktuell ist. Unternehmen sollten deshalb sowohl die weitere rechtliche Entwicklung als auch die Reaktion der Zollpraxis aufmerksam verfolgen.
Umso wichtiger ist es, jetzt keine pauschalen Schlussfolgerungen zu ziehen, sondern vorhandene Liefermodelle risikoorientiert zu untersuchen.
Fazit: Ein Urteil mit Potenzial für zahlreiche Branchen
Die Entscheidung Prestige Rijwielen dürfte die Diskussion über die Anwendung der AV 2 a) deutlich beleben.
Der konkrete Fall betrifft Elektrofahrräder. Die zugrunde liegende Frage ist wesentlich allgemeiner: Wann werden mehrere Einfuhren aufgrund ihres objektiven Zusammenhangs zolltariflich zu einer Ware?
Für Zollverantwortliche bedeutet dies, Lieferketten künftig noch stärker in ihrer Gesamtheit zu betrachten. Unternehmen mit modularer Beschaffung, Teillieferungen, CKD-/SKD-Strukturen oder komplexen Montageprozessen sollten insbesondere prüfen, ob ihre bisherigen Tarifierungsentscheidungen die Zusammenhänge zwischen einzelnen Einfuhren ausreichend berücksichtigen.
Gerade in Verbindung mit Antidumping- und Ausgleichszöllen können andernfalls erhebliche finanzielle Risiken entstehen.
Besteht Handlungsbedarf bei Teillieferungen und Zolltarifierung?
Die SW Zoll-Beratung unterstützt Unternehmen dabei, komplexe Beschaffungs- und Einfuhrmodelle zollrechtlich zu analysieren, Tarifierungsentscheidungen belastbar zu dokumentieren und bestehende Zollprozesse auf mögliche Risiken zu überprüfen.
Dabei betrachten wir nicht nur die einzelne Zolltarifnummer, sondern den gesamten Prozess: von Produkt- und Stammdaten über Einkauf und Lieferantenstruktur bis zur operativen Zollanmeldung.
Gerade bei komplexen Lieferketten lohnt sich eine Prüfung, bevor aus einer vermeintlich einfachen Teileeinfuhr ein unerwartetes Zollrisiko wird.
Kontaktieren Sie uns – wir freuen uns auf Ihre Anfrage! Gerne über unser Kontaktformular oder direkt per Mail.
Ihre zuverlässige Zollagentur - SW Zoll-Beratung GmbH
Autor: Tim Mayer - VP Training & Beratung